
Đừng Để Doanh Nghiệp “Đóng Cửa” Nhưng Mã Số Thuế Vẫn Còn Hiệu Lực
Giám Đốc Dùng Nhà Riêng Làm Trụ Sở Công Ty Có Phải Làm Hợp Đồng Không?
Trong quá trình khởi nghiệp và vận hành doanh nghiệp, việc tối ưu hóa chi phí mặt bằng luôn là bài toán được ưu tiên hàng đầu. Thực tế, rất nhiều Giám đốc hoặc Thành viên góp vốn đã lựa chọn sử dụng chính ngôi nhà thuộc sở hữu cá nhân của mình để đăng ký làm trụ sở hoạt động cho công ty.
Tuy nhiên, dưới góc độ pháp lý, cá nhân Giám đốc và Doanh nghiệp hoàn toàn độc lập về mặt tài sản. Do đó, việc chuyển quyền sử dụng tài sản này phải được thiết lập dựa trên các văn bản thỏa thuận giữa các bên. Cá nhân Giám đốc và Doanh nghiệp có thể thực hiện theo hai phương án: Cho thuê (Có trả tiền) và Cho mượn (Không trả tiền). Vậy hãy cùng chúng tôi phân tích rõ về 2 phương án trên qua bài viết này.
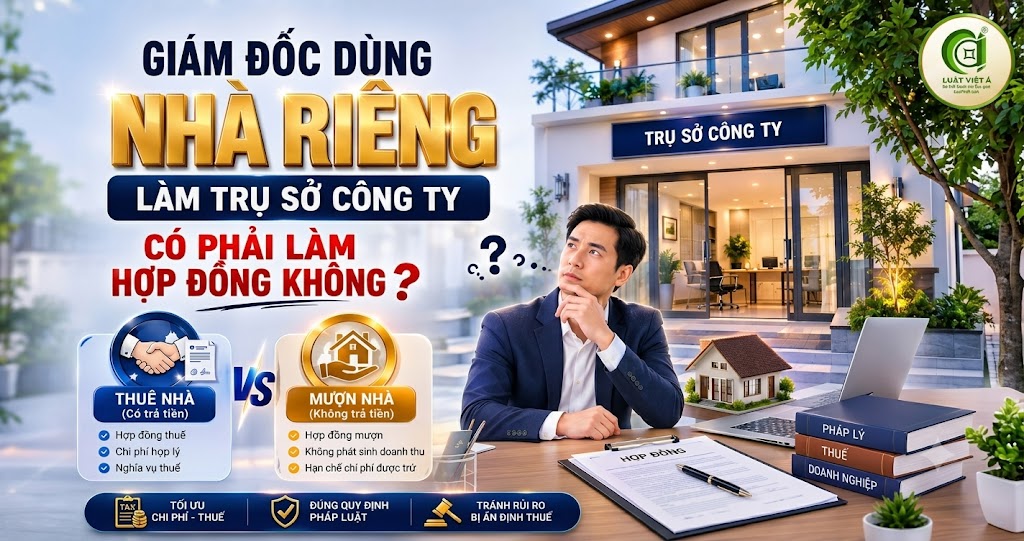
Phương án 1: Ký hợp đồng thuê nhà (Có chi trả tiền thuê)
Căn cứ pháp lý về mặt dân sự: Việc thuê tài sản là sự thỏa thuận giữa các bên, theo đó bên cho thuê giao tài sản cho bên thuê để sử dụng trong một thời hạn, bên thuê phải trả tiền thuê. Để hợp thức hóa, hai bên bắt buộc phải lập Hợp đồng thuê nhà.
Đây là phương án tối ưu nếu doanh nghiệp muốn gia tăng chi phí hợp lý được trừ nhằm giảm bớt áp lực thuế Thu nhập doanh nghiệp (TNDN).
Hồ sơ ghi nhận chi phí hợp lý của Công ty: Theo hướng dẫn tại Điểm d Khoản 13 Điều 3 Thông tư số 20/2026/TT-BTC của Bộ Tài chính để hạch toán tiền thuê vào chi phí được trừ, doanh nghiệp cần bộ hồ sơ gồm:
– Hợp đồng thuê nhà kèm biên bản bàn giao.
– Chứng từ thanh toán tiền thuê nhà (Ủy nhiệm chi hoặc phiếu chi). Lưu ý: Chi phí thuê từ 5 triệu đồng bắt buộc phải chuyển khoản.
– Chứng từ nộp thuế thay (nếu thỏa thuận trong hợp đồng quy định doanh nghiệp nộp thuế thay chủ nhà).
Nghĩa vụ thuế của cá nhân Giám đốc: Căn cứ theo Thông tư 18/2026/TT-BTC, nghĩa vụ thuế được phân chia theo hạn mức doanh thu:
- Doanh thu từ 01 tỷ đồng/năm trở xuống: Cá nhân cho thuê được miễn thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN).
Lưu ý: Cá nhân vẫn có trách nhiệm thực hiện nghĩa vụ khai báo thông báo doanh thu theo Mẫu số 01/BĐS ban hành kèm theo Thông tư 50/2026/TT-BTC - Doanh thu trên 01 tỷ đồng/năm: Cá nhân cho thuê phải nộp thuế với tổng mức thuế suất là 10% tính trên toàn bộ tổng doanh thu tiền thuê phát sinh của năm đó (bao gồm 5% thuế GTGT và 5% thuế TNCN).
Phương thức nộp: Cá nhân tự kê khai nộp thuế trực tiếp hoặc Ủy quyền cho doanh nghiệp thuê nhà thực hiện nghĩa vụ khai thay và nộp thuế thay (Mẫu số 01/TCKT)
Phương án 2: Ký hợp đồng cho mượn nhà (Không chi trả tiền thuê)
Nếu doanh nghiệp mới thành lập, tài chính còn hạn chế và không có nhu cầu lấy chi phí thuê nhà, phương án mượn nhà sẽ giúp tinh giản thủ tục tài chính.
Căn cứ pháp lý về mặt dân sự: Hợp đồng mượn tài sản là sự thỏa thuận giữa các bên, được quy định cụ thể tại Điều 494 Bộ luật Dân sự 2015. Hai bên lập Hợp đồng cho mượn nhà hoặc văn bản đồng ý cho mượn địa điểm làm trụ sở.
Nghĩa vụ thuế của Giám đốc: Vì không phát sinh doanh thu từ việc cho mượn, Giám đốc không thuộc đối tượng chịu thuế GTGT và thuế TNCN theo quy định tại Luật Thuế TNCN hiện hành.
Ảnh hưởng đối với chi phí của Doanh nghiệp:
– Doanh nghiệp không được trích khấu hao hoặc tính các chi phí sửa chữa lớn vào chi phí hợp lý đối với tài sản đi mượn không tốn phí.
– Doanh nghiệp chỉ được trừ chi phí vận hành (điện, nước, internet) nếu trong hợp đồng mượn nhà có điều khoản thỏa thuận rõ doanh nghiệp chịu trách nhiệm chi trả các khoản này.
Rủi ro tiềm ẩn về ấn định thuế: Cần đặc biệt lưu ý về việc cơ quan thuế có thể ấn định thuế đối với người nộp thuế trong trường hợp giá giao dịch không theo giá thị trường, không phản ánh đúng bản chất hoặc giá trị thực tế của giao dịch. Nếu cơ quan thuế chứng minh được thực tế công ty có chi trả tiền cho Giám đốc nhưng cố tình ký hợp đồng mượn nhằm trốn thuế, doanh nghiệp sẽ bị truy thu và xử phạt nghiêm khắc.
Tóm lại, việc Giám đốc cho công ty sử dụng nhà làm trụ sở bắt buộc phải lập văn bản pháp lý (Hợp đồng thuê hoặc Hợp đồng mượn) tùy thuộc vào việc có phát sinh dòng tiền chi trả hay không. Tuy nhiên, mỗi trường hợp đều có những lợi ích và nghĩa vụ về thuế riêng nên cần hết sức lưu ý khi có phát sinh việc cho thuê/mượn nhà để làm trụ sở công ty.
Hy vọng những chia sẻ trên đây sẽ giúp Quý Doanh nghiệp đưa ra lựa chọn an toàn và hiệu quả nhất cho tổ chức của mình.
Bạn có cơ hội kinh doanh làm giàu? Bạn đang có ý tưởng kinh doanh rất hay? Bạn có mọi thứ cần thiết để tiến hành kinh doanh? Bạn muốn thành lập doanh nghiệp? Và bạn đang băn khoăn các thủ tục thành lập doanh nghiệp.
Đừng chần chừ nữa, hãy điện thoại ngay cho chúng tôi: 0916 97 98 93 | 0908 345 997 để nhận được những tư vấn tốt nhất trước khi thành lập công ty. Chúng tôi cam kết thành lập doanh nghiệp nhanh gọn lẹ, đúng pháp luật, chỉ trong vòng 20 phút.
Hoặc bạn cũng có thể nhận tư vấn miễn phí từ chúng tôi bằng cách đăng ký nhận tư vấn miễn phí tại đây:
Bài viết liên quan


